合约网格跌到哪会停、跌到哪会爆仓?强平价和机器人风险率一起算
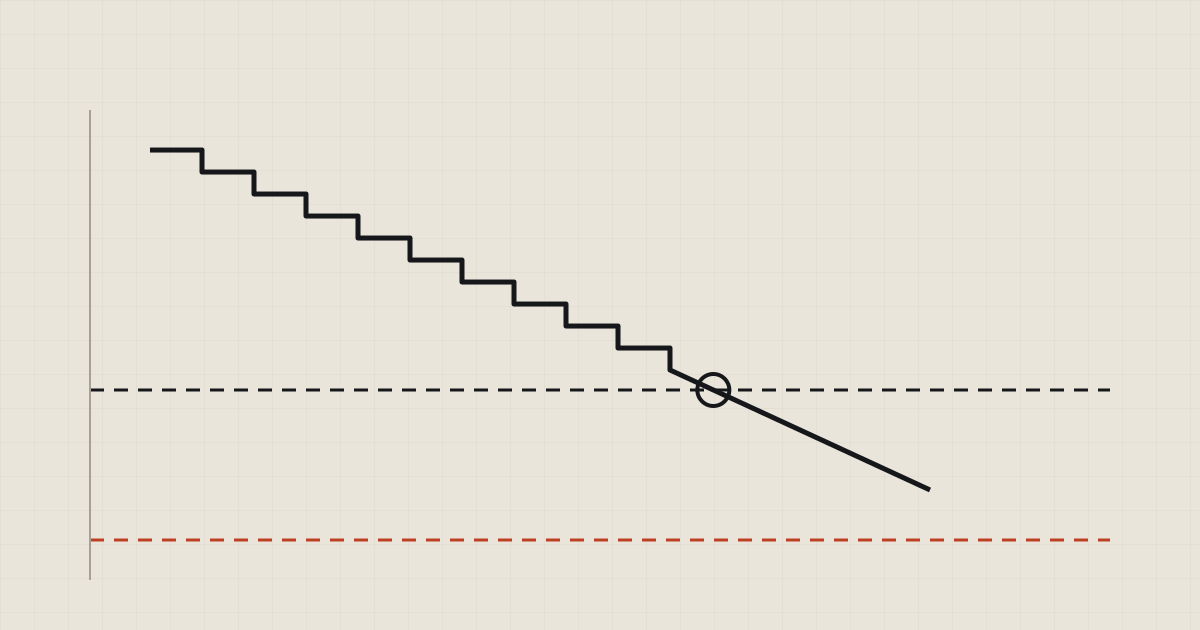
币安合约网格会被两条线拦下。上面那条是「机器人风险率」:它跌破 1.0,网格就终止。下面那条才是仓位的强平价。把币安公布的式子代进去,这两条线的分子一样,分母一个是 1 − 1÷杠杆,一个是 1 − 维持保证金率;只要 1÷杠杆 大于维持保证金率,做多网格一路往下跌时,先碰到的就是停机那条线。
拿一台假设的 BTCUSDT 做多网格来算:区间 90,000–100,000、10 格、每格 0.001 BTC、投入 300 USDT、5 倍。价格跌到约 80,625 时网格停机,仓位的强平价在约 64,759。下面把这两个数一步一步算出来,再看杠杆、每格数量和手续费各把它们往哪边推。
一台 10 格的做多网格,开网格那一刻风险率是多少
设定(为了算数,不是参数建议):BTCUSDT 永续,做多网格,等差,区间 90,000–100,000,10 格,每格价差 1,000;开网格时价格在 100,000 附近,不开初始仓位;每格 0.001 BTC;投入保证金 300 USDT,5 倍。11 个价位里离现价最近的 100,000 不挂单(币安说明在中性网格的示例里写明「与市场价最接近的价格将会被排除」,这里按同样处理),下面 99,000、98,000……90,000 各挂一笔买单,合计 10 笔。
币安帮助中心「合约网格交易简介」里有两组式子是这篇要用的(2026 年 11 月核对):
- 当前名义价值 = max(|仓位名义价值 + 买单挂单名义价值|, |仓位名义价值 − 卖单挂单名义价值|),仓位名义价值按标记价格算;全仓杠杆下,占用保证金 = 当前名义价值 ÷ 杠杆。
- 机器人风险率 = 保证金余额 ÷ 占用保证金 =(全仓账户余额 + 未实现盈亏)÷ 占用保证金。比率越低风险越高,低于 1.0 网格就会过期。
开网格那一刻没有仓位,10 笔买单的名义价值是 0.001 × (99,000 + 98,000 + … + 90,000) = 945 USDT。占用保证金 945 ÷ 5 = 189,风险率 300 ÷ 189 ≈ 1.59。
容易看漏的是第一条:还没成交的买单也算进占用保证金。网格一开,风险率就不是从「无穷大」起步,而是从 1.59 起步。
跌到区间下沿,风险率为什么只降了一点
假设价格从 100,000 一路往下,中途没有反弹,所以只有买单成交、没有配对卖出。手续费和资金费先按 0 算,后面单独算它们的影响。
| 标记价格 | 已成交买单 | 持仓 BTC | 保证金余额 | 占用保证金 | 风险率 |
|---|---|---|---|---|---|
| 100,000 | 0 | 0 | 300 | 189 | 1.59 |
| 95,000 | 5 | 0.005 | 290 | 187 | 1.55 |
| 90,000 | 10 | 0.010 | 255 | 180 | 1.42 |
| 85,000 | 10 | 0.010 | 205 | 170 | 1.21 |
区间里这一段,占用保证金几乎不动:一笔买单成交,它的名义价值只是从「挂单」那一项搬到了「仓位」那一项。真正往下掉的是分子。到 90,000,10 笔全部成交,持仓 0.010 BTC、均价 94,500,按标记价格的未实现亏损是 0.010 × (90,000 − 94,500) = −45,余额剩 255。
此时上方挂着 10 笔等配对的卖单(91,000 到 100,000,名义价值合计 955)。式子取两边较大的那个:|900 + 0| 比 |900 − 955| 大得多,所以占用保证金仍按 900 ÷ 5 = 180 算。
跌出区间以后,买单没了,仓位不再加,但每跌 1,000,余额少 10、占用保证金只少 2。风险率从这里开始掉得快。
合约网格停机价怎么算:风险率到 1.0 的那个价
买单全部成交以后,把价格记作 P:
- 保证金余额 = 300 + 0.01 × P − 945
- 占用保证金 = 0.01 × P ÷ 5
两边相等,风险率就是 1.0:
停机价 =(持仓成本 − 投入保证金)÷ [数量 ×(1 − 1 ÷ 杠杆)]
代进去:(945 − 300) ÷ (0.01 × 0.8) = 80,625。离开网格时的 100,000 跌了 19.4%,在区间下沿下方约 10.4%。这条式子只在价格已经低于最低一格、买单全部成交时成立;如果算出来的价格还在区间里面,说明网格在区间里就会停,要回到上一节那样按已成交几笔逐段算。
停下以后发生什么,取决于创建时的一个开关。同一页参数说明的第 16 项「订单失败或风控触发时全部平仓」打开时,网格因风控或保证金不足停止,系统按市价平掉全部持仓,约 −139 的浮亏(0.01 × 80,625 − 945)就此落成实亏;关着的话网格停、仓位留,后面怎么处理要你自己来。
合约网格强平价怎么算:同一笔仓位换成维持保证金
网格详情页的「强平价格」一项,币安只写了参阅 U 本位和币本位合约的强平价格计算方式,没有为网格另立一套。按U 本位强平公式,单向持有一笔多单、维持保证金速算数为 0 的那一档,可以化成:
强平价 =(持仓成本 − 保证金余额)÷ [数量 ×(1 − 维持保证金率)]
维持保证金率假设 0.4%(BTCUSDT 当前实际是哪一档,到合约参数速查或币安「杠杆与保证金」页核对)。代进去:645 ÷ (0.01 × 0.996) ≈ 64,759。在强平价计算器里选做多、全仓,填开仓价 94,500、数量 0.01、余额 300、维持保证金率 0.4、速算数 0,得到的是同一个数。
把两条式子并排看,分子都是 645,只差分母:
- 停机价:0.01 × (1 − 1/5) = 0.008
- 强平价:0.01 × (1 − 0.004) = 0.00996
分母越小,算出来的价越高。1÷杠杆 是 20%,维持保证金率是 0.4%,停机价自然在上面。换成任何倍数都一样:只要 1÷杠杆 大于维持保证金率,做多网格往下走,风险率先到 1.0。
但这不等于强平永远碰不到。同一页列出的网格终止原因里,就有「保证金不足,导致部分仓位强平或下单失败」;风险率那一项下面也写了,极端行情下显示的风险率可能和网格实际状态有差异。价格一根针直接穿过两条线时,停机线挡不住什么。
杠杆调高以后,两条线各往哪挪
同样 300 USDT,分四种情形算:
| 情形 | 每格 BTC | 杠杆 | 起步风险率 | 停机价 | 强平价 |
|---|---|---|---|---|---|
| A 本文算例 | 0.001 | 5 | 1.59 | 80,625 | 64,759 |
| B 只改杠杆 | 0.001 | 10 | 3.17 | 71,667 | 64,759 |
| C 杠杆降到 3 | 0.001 | 3 | 0.95 | 起步就低于 1 | 64,759 |
| D 杠杆和数量一起翻倍 | 0.002 | 10 | 1.59 | 88,333 | 79,819 |
B 和 A 拿的币一样多,强平价一分没动:强平看的是余额、数量和均价,杠杆不在式子里。动的是停机价,占用保证金减半,停机线往下挪了将近 9,000。
C 反过来:945 ÷ 3 = 315,比 300 还多,按式子起步风险率就是 0.95。实际创建时系统会不会拦下、要你补多少,以创建页的提示为准。
D 是另一种常见的调法:投入不变,杠杆翻倍,仓位跟着翻倍。两条线一起往上走,停机价 88,333 只比区间下沿低 1.9%,强平价也到了 79,819。在创建页改杠杆时,看一眼页面上每格数量或总仓位有没有跟着变:变了就是 D,没变就是 B,两者结论正好相反。
手续费、资金费和来回成交怎么推这两条线
上面的数都没算费用。换算的办法很简单:两条式子的分子里都有「− 保证金余额」,余额每少 1 USDT,停机价上移 1 ÷ 0.008 = 125,强平价上移 1 ÷ 0.00996 ≈ 100。
- 开仓手续费:10 笔买单的名义价值合计 945,假设挂单费率 0.02%,一共约 0.19 USDT,停机价上移二十多。量级很小。
- 资金费:网格总收益里本来就含「资金费用」一项。持 0.01 BTC、名义价值约 900 时,费率为正 0.01% 的一次结算,多头付 0.09 USDT。单次不起眼,网格挂在区间下面一放几周、或者遇到费率抬得很高的时候,就要按资金费率的成本算法折成天数来看,再用上面的「每 1 USDT 挪 125」换算。
- 来回成交:价格在区间里上下走,每配成一对,每格多赚约 0.001 × 1,000 = 1 USDT,减去两边手续费后记进余额,两条线就往下挪。所以本文用的「一路跌、不反弹」是这台网格最差的走法。
做空网格的停机价和强平价
方向反过来,两条线都在上方,先后顺序不变。卖单全部成交后,记卖出总额为 S:
- 停机价 =(投入保证金 + S)÷ [数量 ×(1 + 1 ÷ 杠杆)]
- 强平价 =(投入保证金 + S)÷ [数量 ×(1 + 维持保证金率)]
镜像一组数:区间 100,000–110,000、开网格时 100,000、10 笔卖单每格 0.001 BTC,S = 1,055,300 USDT、5 倍。停机价 1,355 ÷ 0.012 ≈ 112,917,强平价 1,355 ÷ 0.01004 ≈ 134,960。价格往上没有顶,这两个数只说明「涨到哪会出事」,不说明会不会涨到。中性网格要看当时持仓偏哪一边,用对应那一组。
开网格前,把两条线先写下来
按价格一路走穿区间的情况,算出全部成交后的数量和持仓成本(每格数量 × 各格价格之和);用「持仓成本 − 投入保证金」做分子,分别除以「数量 × (1 − 1÷杠杆)」和「数量 × (1 − 维持保证金率)」。前一个数比你能接受的最低价还高,就是区间、格数或投入要改;后一个数用来提醒自己,停机开关关着的时候仓位最后会落在哪。
常见问题
机器人风险率和合约账户里的保证金率是一回事吗?
不是,方向也相反。机器人风险率 = 保证金余额 ÷ 占用保证金,越低越危险,低于 1.0 网格就终止;占用保证金按名义价值 ÷ 杠杆算,还把没成交的买单也算进去。合约账户的保证金率是维持保证金 ÷ 账户权益,越高越危险,到 100% 触发强平。前者比的是初始保证金那一档,后者比的是维持保证金那一档,所以同一笔仓位,风险率先报警。
网格因为风险率停下,手里的仓位会被自动平掉吗?
看创建时那个开关。币安参数说明里的「订单失败或风控触发时全部平仓」打开时,网格因风控或保证金不足停止,系统会按市价平掉全部持仓;关着的话,网格停了、仓位还留着,要你自己决定平不平。留着的仓位离强平还有多远,要按停下那一刻的数量、均价和余额重新算。
网格详情里显示的强平价,和按全部买单成交算出来的不一样,哪个对?
两个数回答的问题不同。币安在网格详情的「强平价格」一项只写了参照 U 本位与币本位合约的强平价格计算方式,按的是此刻真实的仓位;买单还没成交,那部分数量就不在里面。按全部成交算出来的,是价格一路跌穿区间时仓位最大那一刻的强平价,用来在开网格前看最坏的情况。币安这篇说明没有写它在创建页给的预估强平价按哪种假设算,对不上时以面板为准,再用这两个数各自核一遍。