资金费率:持仓成本里不能漏算的那一块
先给结论:资金费率不是交易所收的费,是多空之间的转账,你可能支付,也可能收取。假设一直持有多单、各期费率固定为 +0.01%、每 8 小时结算且名义仓位不变,按 365 天作简单加总,折成年化大约 10.95%;如果你开了 10 倍杠杆,摊到自己那笔保证金上就是接近 110%。这是永续合约里不能漏算的一项持仓成本。
这笔钱是谁付给谁的
资金费率是多头和空头之间的直接转账,交易所在这笔钱上不抽成。费率为正时多头付给空头,为负时空头付给多头。
这一点和手续费有本质区别。手续费是你付给平台的服务费,而资金费率是市场内部的再分配。理解这个区别有实际意义:你没法通过升 VIP 档或者走邀请码来降低资金费率,它不是可以谈的价格,是市场状态的读数。
结算是按你在结算时刻的持仓规模算的:应付金额 = 仓位价值 × 当次费率。注意乘的是仓位价值,不是你的保证金。开 10 倍杠杆,这笔钱相对你实际投入的资金就被放大了十倍。
它为什么存在
永续合约有个先天问题:它没有交割日。
传统期货靠交割日把价格钉在现货上——到期那天必须按现货价结算,所以越接近到期,期货价和现货价越贴近。永续没有这一天,光靠撮合,价格会慢慢飘走。
资金费率就是替代交割日的那个锚。机制很朴素:谁站在偏离的那一侧,谁持续掏钱。持续溢价或折价会影响资金费率,从而改变多空持仓成本;但具体正负还取决于利率和公式中的调整项,不能只看瞬时价差。掏钱的压力会让偏离的那一侧慢慢减仓,价格被拽回来。
资金费率可以辅助观察合约相对现货的溢价,但正费率本身不能证明多头拥挤。费率可能只是落在利率基准附近,判断时要结合溢价指数、结算间隔和历史变化。它也不是下一段价格走势的预测。
为什么会停在 0.01% 附近
打开币安的实时资金费率页,下面的历史截图中,多行合约显示 0.01000%;打开实时页面时不一定仍是这些数值:
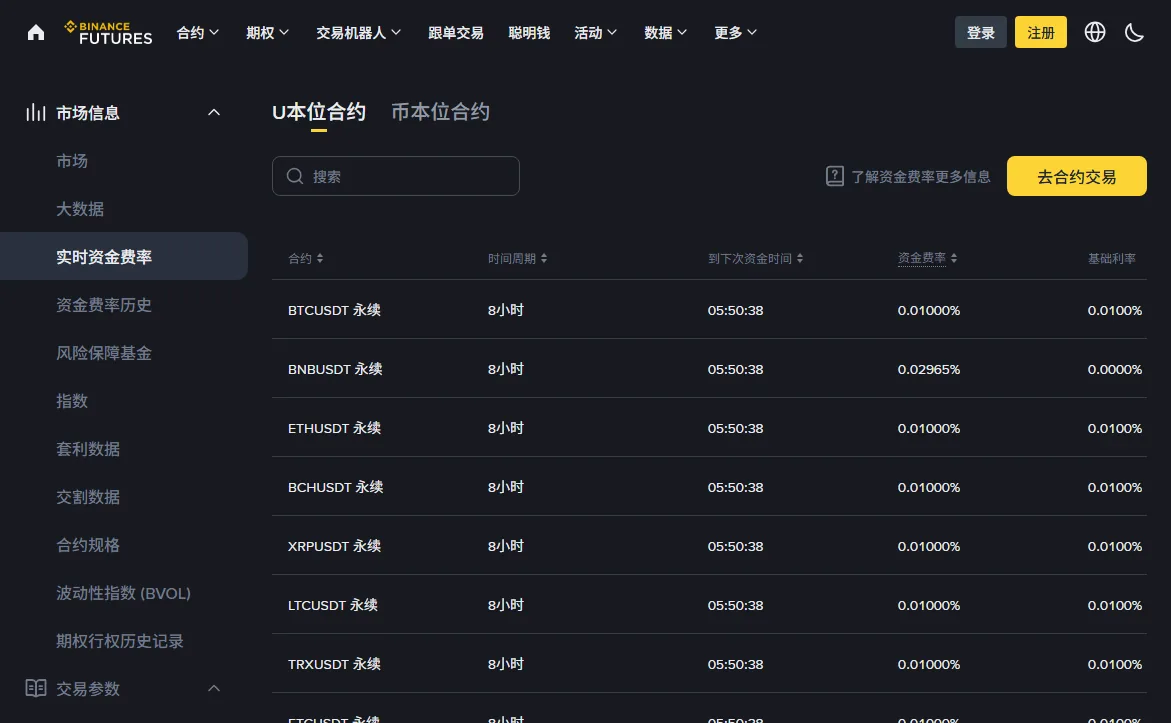
它可能是公式落在利率基准上的结果。以 8 小时结算、利率项为 0.01% 的合约为例,费率 = 平均溢价指数 P + 限幅(0.01% − P,−0.05%,+0.05%);P 在 −0.04% 至 +0.06% 之间时,结果都是 0.01%,轻微折价也不一定得到负费率。不同结算间隔还要按公式缩放,部分合约的利率项为零。依据为币安资金费公式(2026 年 10 月核对);截图里的 BNBUSDT 基础利率为 0,已经是例外。
什么时候会脱离基准?行情走单边的时候。价格急涨,做多的人抢着进场,合约溢价被推高,费率跟着往上跳;急跌时反过来,费率可能变成明显的负值。费率可能大幅偏离基准。是否承担高资金费,取决于你是不是支付方:正费率下多头付,负费率下空头付,不能用“逆势”判断。当前水平以实时资金费率页为准。
还有一件事从截图能看出来:并不是所有合约都一样。BNBUSDT 那一行当时是 0.02965%,明显高于同屏其他合约。不同合约的多空拥挤程度不同,费率也就不同。别拿 BTC 的费率去推别的币。
折成年化才有感觉
0.01% 这个数字小到没有威慑力。把它按频率展开就不一样了。
8 小时一次,一天 3 次,一年 1095 次。
0.01% × 3 × 365 = 10.95%(按仓位价值计)
年化接近 11%。这个数字放在传统金融语境里,相当于你借了一笔年息 11% 的钱在持仓。而这还只是基准水平。
真正让人清醒的是加上杠杆之后。资金费率按仓位价值收,而你投入的只是保证金:
| 杠杆 | 按仓位价值年化 | 摊到保证金上 |
|---|---|---|
| 1 倍 | 10.95% | 10.95% |
| 3 倍 | 10.95% | 32.85% |
| 10 倍 | 10.95% | 109.5% |
| 25 倍 | 10.95% | 273.75% |
10 倍杠杆那一行的含义是:在费率维持基准、方向一直对你不利的假设下,光资金费率一年就能吃掉一整笔保证金。持仓一年只是为了把数字放大看清楚,这个数字说明了一件事——杠杆放大的不只是盈亏,也放大了这项持仓成本。
把假设缩短到两周:每 8 小时结算、每次费率保持 +0.01%、始终持有多单,且各结算时点的仓位价值不变,一共支付 14 × 3 = 42 次,合计为仓位价值的 0.42%。初始保证金若等于仓位价值的十分之一,这笔费用就相当于初始保证金的 4.2%。这不等于逐仓保证金一定扣掉了 4.2%,还要看扣款来自可用余额还是仓位保证金;也不能直接与按开仓价计算的 9.64% 强平距离相减。实际费率、方向或仓位变化时,应逐次计算收付。
把你的实际参数填进资金费率年化换算器,能直接看到持仓期合计和占保证金的比例。
它怎么把强平价推近
上一段的最后那句话值得展开。
币安资金费说明写明,费用先从合约账户可用余额扣除,不足时再从仓位保证金扣除(2026 年 10 月核对)。只有扣到了这笔逐仓保证金,才按保证金减少来重算它的强平价;全仓还要结合其他仓位和账户权益判断。
下面假设开仓价 60,000 USDT、持有 1 BTC 的 10 倍逐仓多单,初始保证金 6,000 USDT;维持保证金率 0.40%、速算数为 0,不计其他费用和盈亏变化。沿用上一节的两周情景,结算时仓位价值保持 60,000 USDT,并假设资金费全部扣自该仓保证金:
60,000 × 0.01% × 42 = 252 USDT
252 ÷ 60,000 = 0.42%
这组条件下,多单强平价 =(开仓名义价值 − 保证金)÷[持仓数量 ×(1 − 维持保证金率)]。扣费前是 (60,000 − 6,000) ÷ 0.996 ≈ 54,216.87;扣费后是 (60,000 − 5,748) ÷ 0.996 ≈ 54,469.88 USDT。上移约 253.01 USDT,约占开仓价的 0.422%,占原有 5,783.13 USDT 价格缓冲的 4.375%。同样假设延长到 30 天,费用为 540 USDT,约消耗原缓冲的 9.375%;这是固定条件的算例,不是未来扣费预测。
费率被拉高的行情里,这个速度会成倍加快。而费率被拉高的时候,价格也可能正在剧烈波动,正是你最需要缓冲的时候。两种风险可能同时出现,这是永续合约长持最危险的地方。
精确的强平价请用强平价计算器算,那里按币安的完整公式做,包含档位和速算数。它推进的机制在爆仓价是怎么算出来的里有完整推导。
躲开结算时点划不划算
资金费率只在结算时刻按当时持仓收,不按持仓时长摊。这带来一个显而易见的想法:结算前几分钟平掉,结算后再开回来,不就躲过去了?
算一下账就知道行不通。躲一次要多付两次手续费——平仓一次,重新开仓一次。按 2026 年 8 月查证的 U 本位合约普通用户吃单费率 0.0500% 算,来回就是 0.1%。而你要躲的那笔资金费率,基准水平只有 0.01%。
手续费是要躲的钱的十倍。基准费率下躲结算是稳亏的,而且还多承担了一段时间的空窗风险——万一在你平仓的那几分钟里价格跑了,损失比资金费率大得多。
什么时候翻得过来?费率被拉到基准十倍以上、也就是 0.1% 附近的时候,两边才勉强打平;再高才有实际空间。而费率被拉到那个水平时,行情也可能正在剧烈波动,空窗风险会随之变大。
如果你用挂单成交(合约挂单费率 0.0200%),来回成本降到 0.04%,翻盘门槛跟着降。但结论方向不变:这是个只在特殊时刻成立的操作,不是日常习惯。想比一比自己的档位下门槛在哪,把数字填进手续费成本计算器。
套利这条路走不走得通
另一个常被提起的玩法:持有现货,同时开等量的永续空单。价格涨跌两边对冲掉,净收资金费率。费率为正时,空头是收钱的一方。
逻辑没错,但成本和风险都被低估了:
- 两边都要付手续费。建仓要买现货加开空单,平仓要卖现货加平空单,一共四笔。按现货 0.1% 加合约 0.05% 算,一轮下来 0.3% 上下。而基准费率一天只收三次 0.01%,也就是 0.03%——要持仓十天才刚够回本手续费。
- 费率会反转。你按正费率建仓,中途费率转负,就从收钱变成付钱。持仓期内费率可能转负,建仓前就要把这种情况算进去。
- 基差会动。现货和合约的价差本身在波动,两边并非完全对冲。
- 空单也会被强平。价格急涨时空单一侧的保证金承压,如果没留足余量,对冲组合可能在最不该断的时候断掉一条腿。
按上面的假设,十天是覆盖手续费的近似门槛,不是收益上限;持续收到资金费时,超过门槛仍可能有正收益,也可能被费率反转、基差和清算损失抵消。它不是稳定收益来源,把它当固定收益看待是危险的。
该怎么把它纳入决策
不需要天天盯,但有三个时刻值得看一眼:
开仓前。看一眼当前费率和你的方向是否一致。如果你要做多而费率明显为正且偏高,说明多头已经拥挤,你要为此持续付费——这是个值得停一下的信号。
决定持仓周期时。日内交易也可能跨过结算,要按实际结算次数算收付;打算拿几周以上,则更要预留支付资金费所需的余额。
行情剧烈波动之后。费率可能已经明显偏离基准。这时候原来算好的持仓成本已经不作数了,得重新估。
一个实用的习惯:把资金费率和手续费放在一起看。在持续付资金费的假设下,持有时间越长,这项费用越值得比较。分界线可以自己算:假设每 8 小时结算、每次费率一直为 +0.01%、你是付费一方、仓位价值不变且开平仓名义金额相同,资金费每天约占仓位价值 0.03%;按合约吃单 0.05% 算来回手续费 0.1%,分界约在持仓 3.3 天;全用挂单(来回约 0.04%)时约 1.3 天。费率更高时分界更早,只要你是收取资金费的一方,就不能沿用这条成本分界线。实际按跨过的结算次数计费,3.3 天与 1.3 天只是按每日三次折算的近似值。知道自己在分界线的哪一边,就知道该优化哪个。手续费那一侧的完整结构写在币安手续费到底怎么算里。
它和借币利息是一回事吗
不是,但常被混为一谈,因为两者都是「持有时间越长付得越多」。
借币利息出现在杠杆交易里:你从平台借钱放大仓位,按小时付利息给出借方。它是一笔明确的借贷成本,利率由平台的资金供需决定。
资金费率出现在永续合约里:没有人借钱给你,你的仓位是合约头寸不是真实的币。这笔钱付给的是对手方,作用是把合约价格拽回现货价格。
实际影响的差别在于方向:借币利息永远是你付,不管你做多做空;资金费率可正可负,站对了一边你还能收钱。所以在费率长期为负的阶段,做多永续的持仓成本是负的——但别把这当成理由,因为费率为负时,价格也可能正处在下跌阶段。
如果你在杠杆交易和永续合约之间犹豫,这一项是重要的分野。三个市场的成本结构对照在合约手续费和现货差多少里列了一张表。
常见问题
资金费率为什么会是负的?
费率由平均溢价指数、利率部分和结算间隔共同决定,合约瞬时价格低于现货,并不必然算出负费率。费率为负时空头支付、多头收取;为正时反过来。不能只凭资金费率的正负推断价格方向,也不能把收到资金费当成做多一定划算的理由。
资金费率什么时候结算?
结算间隔和下一次结算时间以该合约页面为准。是否收付取决于结算时有没有持仓,而非单纯持有了多久:短时间持仓也可能跨过结算;持有七小时五十九分也不能保证避开。币安说明实际资金费交易时间可有 15 秒偏差,不宜贴着倒计时安排平仓。费率正负决定你是支付方还是收取方。
能不能靠资金费率套利?
理论上可以,做法是持有现货同时开等量空单,赚取费率为正时的资金费。但这个策略要同时承担两边的手续费、现货和合约的价差风险,以及费率随时反转的风险。按正文固定名义仓位与费率的假设,来回手续费约 0.3%,每期收 0.01%,跨过 30 次结算才覆盖手续费;之后是否盈利还取决于资金费变化、基差、滑点和保证金安排,不能断言只有极高费率时才有空间。它不是稳定收益。
资金费率会让我爆仓吗?
可能。应付资金费先扣合约账户可用余额,不足时会扣仓位保证金。若扣款使保证金无法满足维持保证金要求,就有强平风险;逐仓保证金减少也会改变该仓的强平价。不能把资金费占初始保证金的比例,直接当作标记价格距离缩短的比例。要结合实际扣款来源、仓位和当期费率重新计算。