合约网格和现货网格成本差多少:手续费与资金费对照
按本文采用的现货 0.1%、合约挂单 0.02% 费率,每轮买卖合计成交 200 USDT,合约少付 0.16 USDT 手续费。如果每天三个结算时点都持有 1500 USDT 多仓,单次资金费率都是 0.01%,一天另付 0.45 USDT。在这个例子里,每天完成 3 轮,省下的手续费才够覆盖资金费。这只比较两项费用,不代表网格盈利;费率来源、初始建仓成本和强平风险在下文分别说明。
一轮成交,两边各付多少
网格的一轮是一买一卖:价格跌到某一格买进,回到上一格卖出。两次成交各收一道手续费。
用币安普通用户的现货标准费率 0.1% 和下图记录的 USDT 合约挂单费率 0.02% 演示,不使用抵扣或活动优惠。假设两边每轮的买卖成交额都合计 200 USDT,即两笔平均各 100 USDT;这不是说同一数量的币买入和卖出时金额完全相同:
现货网格:100 × 0.1% × 2 = 0.20 USDT
合约网格(买卖都是挂单):100 × 0.02% × 2 = 0.04 USDT
每轮差额:0.16 USDT
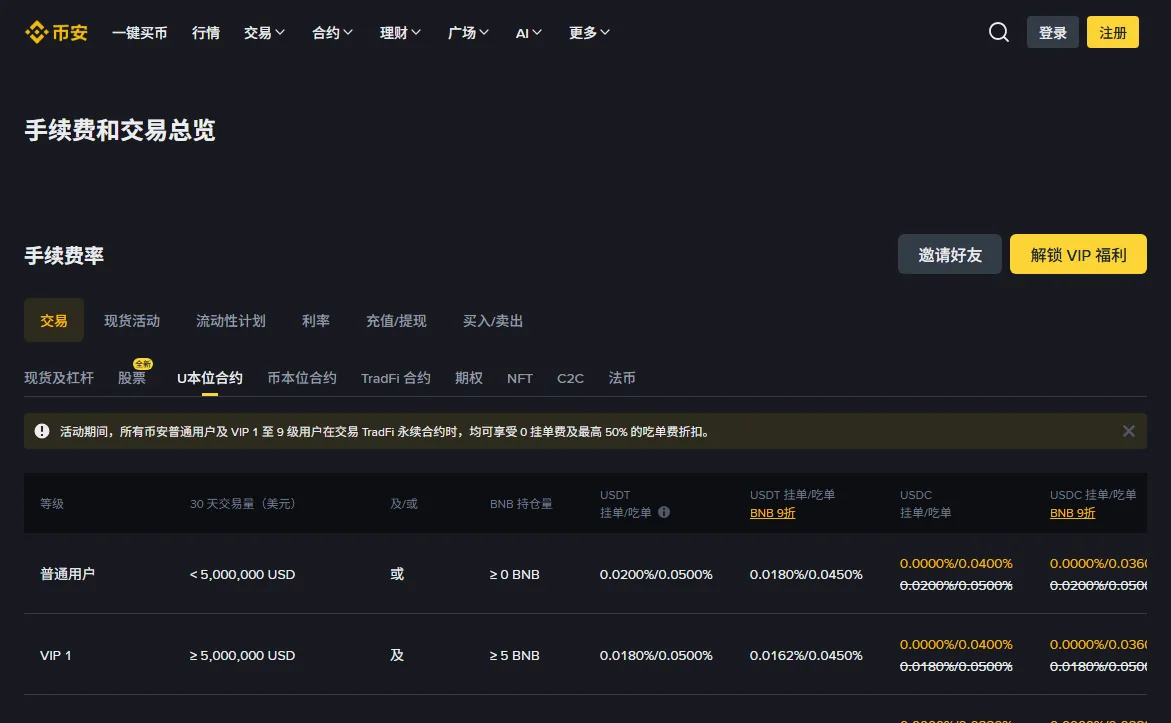
限价单要先挂在订单簿上、后来被别人的订单成交,才算挂单。选择「创建时开仓」的做多网格会立即建立初始多仓,立即撮合的部分按吃单计费;未选择时可以从空仓开始。停止机器人并市价平仓也可能吃单,不能把所有成交都按 0.02% 算。上图吃单费率是 0.05%,实际计算要换成成交记录里的费率。本文现货示例的挂单、吃单都是 0.1%,特殊交易对或活动可能不同。
在这组费率下,一轮少付 0.16 USDT。把买卖金额近似看成相等、暂不计资金费与滑点,覆盖双边手续费的单格价差约为现货 0.2%、合约 0.04%。若按相同币数量买卖、以买入额为分母,临界价差的精确式是 2f ÷ (1 − f),f 为单边费率。网格交易的收益从哪来解释了单格价差与费用的关系;更低的交易费不保证切密后能盈利。
现货网格没有的那笔钱
本文的现货网格不借币,持有币本身不收永续合约资金费;占用资金和币价涨跌仍有代价。这里比较的是相同成交额下的费用,不是相同本金下的收益。
本文讨论的合约网格持有永续合约仓位。币安说明中的默认资金费结算间隔为 8 小时,具体合约可能使用更短间隔或发生调整,以该合约显示为准。结算那一刻你有仓位,就按仓位的名义价值乘以当期费率付出或收到一笔;那一刻没有仓位,这一期就与你无关。费率正的时候多头付给空头,负的时候反过来。资金费率本身的来龙去脉在资金费率:持仓成本里最容易被忽略的那一块。
币安帮助中心讲做多/做空网格的那一页,把机器人的总收益写成三项相加:已实现净利润、未实现盈亏、资金费用。已实现净利润里已经扣过了每笔手续费。所以资金费并没有藏起来,它就在总收益里。但如果只拿已实现净利润去和现货网格比,这一项就被漏掉了——而它恰好是现货网格没有的那一项。
三种合约网格拿仓位的方式不一样,资金费落在谁头上也不一样:
- 做多网格:可选择创建时建立多仓,也可等买单成交才建仓。结算时仍持有多仓且费率为正,才需要支付资金费。
- 做空网格:可选择创建时建立空仓,也可等卖单成交才建仓。结算时仍有空仓,正费率时收、负费率时付。
- 中性网格:起步没有仓位,首次向下成交买单会建立多仓,首次向上成交卖单会建立空仓。之后可能平仓或再次建仓,资金费按各结算时点的实际仓位方向和大小计算,不能只看价格相对启动价的位置。
下面的例子用做多网格,因为它和现货网格的持仓方向最接近,比较起来最公平。
算一个打平点
假设做多网格在一天三个结算时点均持有 1500 USDT 名义价值的多仓,单次资金费率均为 0.01%,每 8 小时结算一次。3 倍杠杆下,1500 ÷ 3 = 500 USDT 只是简化的初始保证金,不包括挂单占用和费用预留;500 USDT 总投入不代表机器人一定会持有 1500 USDT 仓位。
一天的资金费 = 1500 × 0.01% × 3 = 0.45 USDT
打平需要的轮数 = 0.45 ÷ 0.16 ≈ 2.8 轮 / 天
按完整轮数算,需要向上取整到 3 轮:3 × 0.16 = 0.48 USDT,减去 0.45 USDT 资金费,费用差为 0.03 USDT;2 轮只省 0.32 USDT,不足以覆盖。这里还没计入初始建仓、退出平仓和滑点,两边额外费用的差额也要单独相加,不能把 0.03 USDT 当成最终收益。
把它写成通用的式子:
连续值打平轮数 = 当天净支付资金费 ÷ 每轮节省的手续费
每轮节省的手续费 = 每轮买卖总成交额 × (现货费率 − 合约挂单费率)
分母必须大于零、两边总成交额相同,且这里假定合约每轮两笔都是挂单。资金费应把每个结算时点的「实际仓位名义价值 × 当期费率」逐笔相加,支付记正、收取记负。只有费率不变时,才能用结算时点的平均持仓乘以费率和结算次数;全天按时间平均的仓位不能直接代替它。分母不为正时,没有靠增加轮数覆盖正资金费的打平点。
如果你不想数轮数,也可以换成成交额:打平时每天在网格里买加卖的总成交额 = 一天的资金费 ÷ 两边费率差。按上面的数,0.45 ÷ 0.08% = 562.5 USDT。在两边费率固定、成交额相同的假设下,手续费差额取决于总成交额;切了多少格本身不能决定省了多少钱。
费率一抬,打平点跟着往上走
0.01% 在这里是计算假设,不是未来费率承诺。实际费率会随溢价等因素变化,也可能为负。假设每个结算时点都是 1500 USDT 多仓、每 8 小时结算、当日三次费率相同、每轮差 0.16 USDT:
| 假设单次资金费率 | 一天的资金费 | 打平轮数(连续值 → 完整轮数) |
|---|---|---|
| 0.01% | 付 0.45 USDT | 约 2.8 → 3 轮 |
| 0.03% | 付 1.35 USDT | 约 8.4 → 9 轮 |
| 0.05% | 付 2.25 USDT | 约 14.1 → 15 轮 |
| −0.01% | 收 0.45 USDT | 无须靠成交覆盖资金费支出 |
费率从 0.01% 抬到 0.05%,需要的完整轮数从每天 3 轮变成 15 轮。这可能来自一格反复成交,也可能来自多格各完成一对买卖;不能把轮数当作整个区间往返的次数,更不能据此断定这种行情常见还是少见。
还有两个会挪动打平点的因素:
结算周期更短。假设单次费率仍为 0.01%、每次均持有 1500 USDT 多仓,若改为 4 小时结算,一天付六次,资金费为 1500 × 0.01% × 6 = 0.90 USDT,打平点约 5.6 轮,需要完成 6 轮。实际缩短周期时单次费率也可能变化,应同时核对费率和周期。
两边都适用 BNB 抵扣。若现货实际费率为 0.075%、合约挂单为 0.018%,每轮差额为 200 × (0.075% − 0.018%) = 0.114 USDT,资金费仍为 0.45 USDT 时,打平点为 0.45 ÷ 0.114 ≈ 3.9 轮,完整轮数为 4 轮。只开现货抵扣不能自动把合约也按折扣费率计算;应确认机器人适用条件、BNB 余额及实际扣费和退款记录。抵扣本身的成本见BNB 抵扣手续费划不划算。
你的网格一天能成交几轮
这个数没法提前知道,只能估,或者跑一段时间后回头看。
网格收益模拟器可以计算单格价差和扣交易费后的单格净利,但不能预测成交轮数。日内最高价减最低价也推不出轮数:窄区间可以反复震荡,宽区间也可能只单边走一次。估算历史轮数需要价格路径和逐笔成交模拟,还要考虑未成交订单。
已经在跑的网格,可在机器人的运行详情和成交历史中查看买卖数量与手续费,将配对完成的买卖数除以天数。每轮金额不一致时,直接累计成交额和费用更可靠;资金费则取同一段时间每期实际收付额相加,别用最后一期费率倒推整段历史。资金费率年化换算器能换算给定费率,不能替代这些记录。
还有一笔不在这张账里
上面比的只是「手续费 + 资金费」。做多合约网格跌破区间下限后,持仓仍可能继续亏损;跌破下限本身不是强平条件,是否强平取决于标记价格、保证金、维持保证金要求和账户模式等。它可能在区间内就触发强平,也可能跌出区间后仍未强平。3 倍杠杆降低初始保证金要求,也会放大亏损相对保证金的比例。
可以用强平价计算器分别估算当前仓位和未成交买单全部成交后的状态;做多网格要关注强平价是否高于区间下限。即使估计强平价在下限之外,也不代表安全:价格还能继续下跌,资金费扣款和账户其他持仓也可能改变保证金。以账户实际强平提示核对,并为极端行情留出余量;本文不推荐具体区间、杠杆或买卖方向。
常见问题
合约网格一定比现货网格省钱吗?
不一定。在本文示例费率下,两边每轮买卖总成交额都为 200 USDT,现货按 0.1%、合约两笔都按挂单 0.02% 算,每轮差 0.16 USDT。若一天三个结算时点均有 1500 USDT 多仓、费率均为 0.01%,一天付 0.45 USDT 资金费,需要完成 3 轮才能覆盖。这还没算初始建仓、退出平仓和滑点;成交额、实际费率或仓位不同,结论也会变。
中性网格要付资金费吗?
结算时有仓位才会收付。中性网格启动时不建仓,首次买单成交会建立多仓,首次卖单成交会建立空仓,之后随成交增减或平仓。每期应按结算时实际仓位方向、名义价值和资金费率计算,不能只凭当前价格在启动价上方还是下方判断。
资金费率为负的时候,做多网格是不是更划算?
单看该期资金费,结算时持有多仓会收款;但仓位浮亏仍可能超过这笔收入。费率会变化,一次为负不代表后续仍为负,不能拿一期收款推算整个网格周期的收益。