现货网格利润为正、总收益却为负:浮动盈亏的算法和一个 6 格算例
币安现货网格面板上的「网格利润」只记已经配成对的低买高卖;「浮动盈亏」记的是机器人此刻挂着的资金和手里的币,按最新价估值后比总投资额多还是少。总收益 = 网格利润 + 浮动盈亏。价格往下走时,机器人一路接货,网格利润照样在涨,但手里的币越积越多,浮动亏损长得比网格利润快 —— 网格利润为正、总收益为负,多半就是这么来的。
下面拿一个 6 格的 ETH/USDT 假设网格,从开网格一直算到跌出区间,把这两个数每一步怎么变摆出来,最后再看面板上的年化收益率为什么刚开几天会特别高。
网格利润和浮动盈亏,币安各按什么公式算
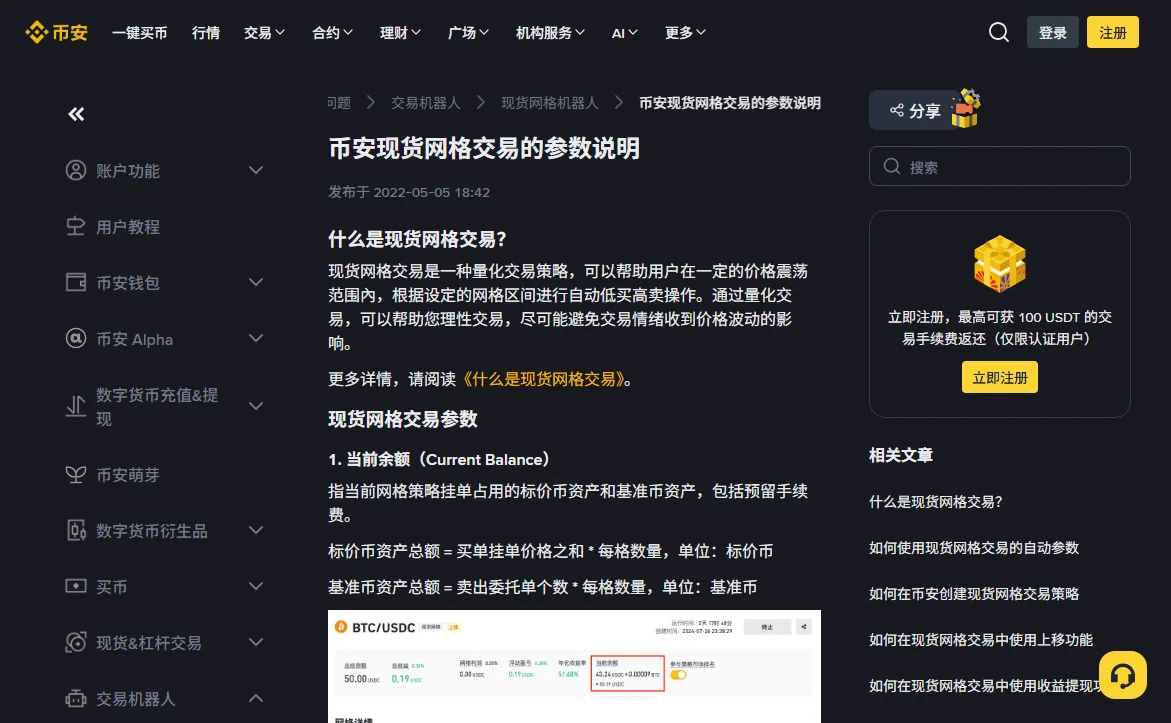
币安帮助中心「币安现货网格交易的参数说明」把面板上几个数的算法都写了(2026 年 11 月核对)。和本文有关的是这三条:
- 网格利润:已成交的买单和卖单配对后,每一对的利润相加。一对的利润 = 卖单成交总额 − 买单成交总额 − 卖单手续费 − 买单手续费,单位是标价币(ETH/USDT 里就是 USDT)。
- 浮动盈亏 = 买单挂单价格之和 × 每格数量 + 卖出委托单个数 × 每格数量 × 交易对价格 + 预留基础币手续费 × 交易对价格 + 预留报价币手续费 − 总投资额。
- 总收益 = 网格利润 + 浮动盈亏。
浮动盈亏那条式子拆开读:前两项是「买单占着的 USDT」加「卖单占着的币按现价值多少」,也就是同一页「当前余额」那两项;再加上还没用掉的预留手续费,减去你投进去的钱。式子里的「交易对价格」,网格运行中取最新价,网格终止后固定为终止时的价格。
注意它不含已经落袋的网格利润。配对一次,那几块钱就记进网格利润,之后价格怎么走都不会把它减回去;价格的涨跌全部落在浮动盈亏这一边。
一个 6 格的 ETH 网格:先来回配对 4 次
设定(全部是为了算数的假设,不是参数建议):ETH/USDT 等差网格,区间 3,000–3,600,6 格,每格价差 100;每格数量 0.1 ETH;开网格时价格 3,280;买卖手续费都按 0.1%。
7 个价位里,低于现价的挂买单,高于现价的挂卖单,紧挨在现价上方的 3,300 空着。于是开网格那一刻:
- 买单 3 笔:3,000、3,100、3,200,占用 (3,000 + 3,100 + 3,200) × 0.1 = 930 USDT
- 卖单 3 笔:3,400、3,500、3,600,要 0.3 ETH,按 3,280 买进 984 USDT
- 总投资额 1,914 USDT。启动时买币的手续费和两项预留手续费数额很小,下面一律按 0 处理,好让账看得清
接着价格在 3,200 和 3,300 之间来回走了四趟。每一趟:跌到 3,200,买单成交,系统在 3,300 挂出卖单;涨到 3,300,卖单成交,3,200 重新挂买。每配成一对:
330 − 320 − 0.33 − 0.32 = 9.35 USDT
四对就是 37.40 USDT 网格利润。价格回到 3,280 时,挂单布局和开网格时一模一样,浮动盈亏 = 930 + 0.3 × 3,280 − 1,914 = 0,总收益 37.40。到这里两个数还没分家。
跌到 3,020:网格利润 37.40,总收益 −66.60
之后价格一路往下,停在 3,020。途中 3,200 和 3,100 两笔买单先后成交,各在高一格的位置挂出卖单等着配对;它们还没卖掉,不算配对,所以网格利润一分没涨。3,000 那笔买单还没碰到。
| 价格 | 3,280 | 3,020 |
|---|---|---|
| 买单占用 USDT | 930 | 300 |
| 卖单里的 ETH | 0.3 | 0.5 |
| ETH 按现价值 | 984 | 1,510 |
| 浮动盈亏 | 0 | −104 |
| 网格利润 | 0 | 37.40 |
| 总收益 | 0 | −66.60 |
表里浮动盈亏一行 = 买单占用 + ETH 按现价值 − 1,914。−104 是从哪儿来的,可以按币逐笔拆:开网格时买的 0.3 ETH 从 3,280 跌到 3,020,少了 78;3,200 接的 0.1 ETH 少了 18;3,100 接的 0.1 ETH 少了 8。合计 104。
所以这笔浮亏不是网格「做错」了什么,而是机器人手里拿着 ETH。拿两种不开网格的做法比一下:同样 1,914 USDT 在 3,280 全部换成 ETH 拿着,到 3,020 约亏 151.72;只买 0.3 ETH、其余放着不动,亏 78。网格的 −104 落在两者中间,再加上 37.40 的网格利润,账面是 −66.60。
为什么越往下跌,浮亏涨得越快
浮动盈亏对价格的敏感度,就是机器人手里 ETH 的数量。开网格时持有 0.3 ETH,价格每跌 100,浮动盈亏少 30;到 3,020 时已经接成 0.5 ETH,每跌 100 少 50。
再跌破 3,000,最后一笔买单也成交,挂单全部变成 0.6 ETH 的卖单,买单一笔不剩。比如价格到 2,900:浮动盈亏 = 0 + 0.6 × 2,900 − 1,914 = −174。这时价格已经在区间下面,不会再有新的配对,网格利润停在原地,浮动盈亏每 100 变动 60。
对比一下每对 9.35 USDT 的配对利润:价格每往下走 100,浮亏增加的数额大约相当于 3 到 6 次配对。网格跌穿下沿和涨穿上沿各是什么亏法,网格交易的收益从哪来的「两种走穿,亏法不一样」一节有对照。
网格利润要配对多少次,才盖得住浮亏
价格停在 3,020 不动的话,粗算一个数就够:
需要的配对次数 ≈ 浮亏金额 ÷ 每次配对利润
104 ÷ 9.35 ≈ 11.1,也就是还要再配对 12 次左右,总收益才回到 0 以上。这只是把两个数放到同一把尺子上:配对一定要价格来回走才会发生,而价格继续往下,分子还会变大。每次配对利润 = 每格数量 × 价差 − 两边手续费,可以用网格收益模拟器按自己的区间和格数算单格净利,再代进来。
价格回到开网格那天,浮动盈亏也不一定是 0
从 3,020 反弹回 3,280。往上走的途中,3,200 那笔卖单成交,和 3,100 的买单配成一对:320 − 310 − 0.32 − 0.31 = 9.37 USDT,系统在 3,100 重新挂买。3,300 的卖单没碰到。
这时买单是 3,000 和 3,100,占 610 USDT;卖单 3,300–3,600 四笔,持有 0.4 ETH。浮动盈亏 = 610 + 0.4 × 3,280 − 1,914 = +8,网格利润 46.77,总收益 54.77。
价格和开网格时完全一样,浮动盈亏却是 +8:3,200 接的那 0.1 ETH 还没卖出去,按 3,280 估值多出 8。浮动盈亏看的是「现在挂着哪些单、手里有多少币」,不是现价和开网格价差多少。只拿现价和开网格价一比就下结论,就会和面板对不上。
年化收益率为什么刚开几天特别高
同一页给的年化公式:
年化收益率 = 总收益 ÷ 总投资额 × 365 × 24 × 60 ÷ 运作时长(分钟)
帮助中心自己的例子是总收益 31.30 USDC、总投资额 688.04 USDC、运作 10 天 23 小时 55 分钟,结果 150.99%,按式子重算一遍对得上。
它是把到目前为止的总收益按时间线性放大到一年,分子里包含浮动盈亏。拿上面的数套进去:
- 总收益 54.77,如果是开了 3 天:54.77 ÷ 1,914 × 365 ÷ 3 ≈ 348%
- 同样 54.77,如果是开了 30 天:约 34.8%
- 总收益 −66.60,开了 6 天:约 −212%
同一笔钱、同样的盈亏,只因为运作时长不同,年化差出十倍。比较两台网格时,运作时长差得远的,看年化意义不大;直接看总收益 ÷ 总投资额,再看各自跑了多久,更不容易被带偏。
用 BNB 付手续费时,网格利润自己也会动
参数说明里还有一句注意事项:如果手续费是用 BNB 付的,网格运行中会按 BNB 的实时价格把这部分手续费折成标价币,网格终止后则按终止时刻的 BNB 价格折算。也就是说,没有新的成交,网格利润也可能跟着 BNB 价格小幅上下。数额通常只是手续费量级,但对账时看到网格利润自己变了,先想到这一条。BNB 抵扣本身划不划算,见BNB 抵扣手续费划不划算。
自己估一个价格下的浮动盈亏
不用等价格真走到那里:数一下在那个价格时还剩哪几笔买单(价格之和 × 每格数量),手里会有多少币(卖单个数 × 每格数量 × 那个价格),两项相加再减总投资额。本站网格收益模拟器只算每格净利,不替你算这一项;开网格前把区间下沿代进去算一次,就知道跌到底时面板大概会显示多少。
常见问题
浮动盈亏一直是负的,是不是网格参数设错了?
不一定。只要价格低于开网格时的位置,现货网格手里的币就比开始时多,浮动盈亏为负是常态。参数影响的是在哪些价位接、接多少:开网格时现价越靠近区间上沿,下方的买单越多,往下走时接的币也越多;区间下沿决定最多接到哪个价位。判断参数好坏,要和「同样的钱直接拿币」「只拿一部分币」这类对照一起看,而不是只看浮动盈亏的正负。
停止网格以后,面板上的浮动盈亏还会变吗?
按参数说明,网格终止后浮动盈亏和网格利润里的「交易对价格」都改用终止时的价格,面板上的数从此固定。停止后如果币还留在你的现货账户里,它的价值照样随行情变化,只是不再计入这台网格的统计。