币本位合约爆仓价怎么算,为什么多单比 U 本位先爆
币本位合约的保证金和盈亏都是币,爆仓价要按「1 ÷ 价格」来算。把币安公布的公式代到一笔逐仓仓位上,可以化成一行:多单强平价 = 开仓价 × 杠杆 ×(1 + 维持保证金率)÷(杠杆 + 1)。按 0.4% 的维持保证金率,5 倍币本位多单在开仓价下方约 16.33% 被强平,同样 5 倍的 U 本位多单要到约 19.68%——币本位的 N 倍多单,强平价几乎落在 U 本位 N + 1 倍的位置。
10 张 BTCUSD 开 5 倍多单,跌到多少会被强平
假设你在 80,000 美元的位置开了 10 张 BTCUSD 永续多单,逐仓,5 倍。BTCUSD 每张面值 100 美元,币安《币本位合约的杠杆与保证金》里的算例就是用「(10 x 100 USD) ÷ 价格」把仓位折成 BTC 的。
- 名义价值:10 × 100 ÷ 80,000 = 0.0125 BTC
- 初始保证金:0.0125 ÷ 5 = 0.0025 BTC,开仓那一刻值 200 美元
- 强平价:80,000 × 5 × 1.004 ÷ 6 ≈ 66,933.33 美元,比开仓价低 16.33%
最后一行里的 1.004 是「1 + 维持保证金率 0.4%」,6 是「杠杆 + 1」。这条式子怎么来的,下一节从官方公式推。
先验算一遍。价格跌到 66,933.33 时,这笔多单亏 1,000 ×(1/66,933.33 − 1/80,000)≈ 0.00244 BTC,保证金只剩约 0.0000598 BTC;维持保证金是 1,000 ÷ 66,933.33 × 0.4% ≈ 0.0000598 BTC。两个数相等,正好踩在强平线上。
同样 1,000 美元、同样 5 倍,换成 U 本位的 BTCUSDT 多单,强平价约 64,257.03,要跌 19.68% 才到。币本位这一单早了大约 2,676 美元。
币安的币本位强平价公式,单笔逐仓仓位怎么代入
币安帮助中心《如何计算币本位合约的强平价格》把公式放成了一张图,页面标注更新于 2026-02-26:
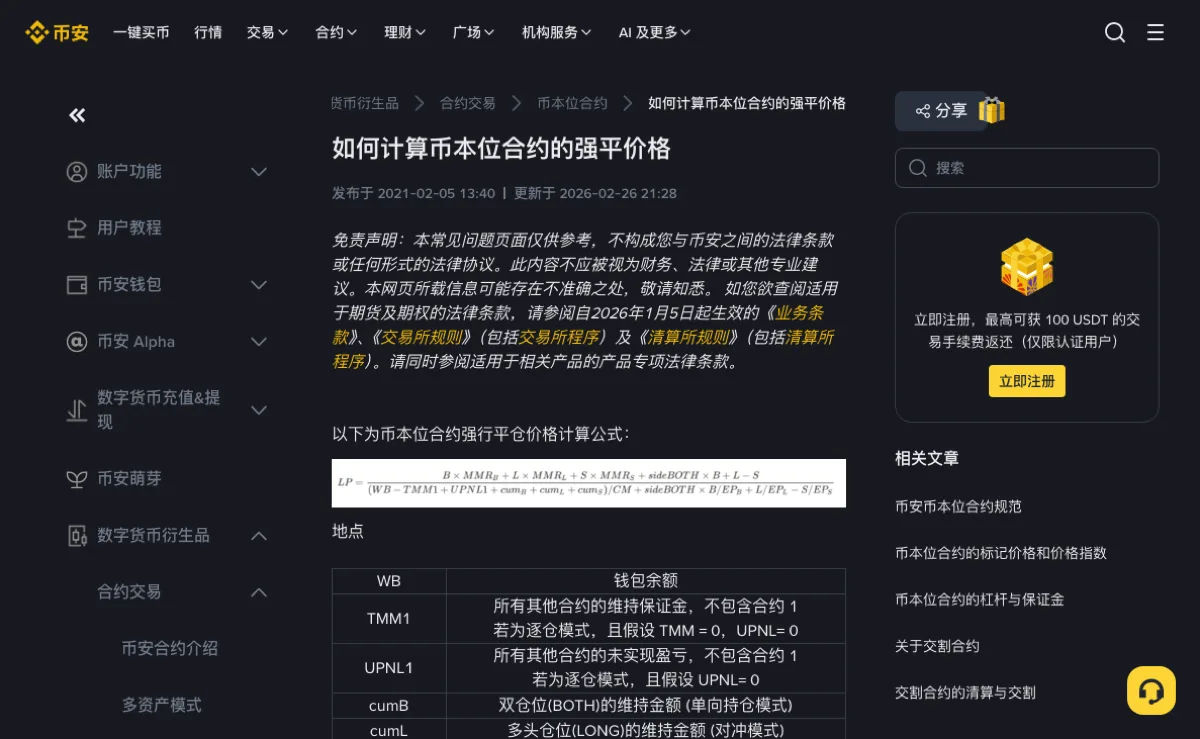
图里的变量很多,是因为它同时覆盖全仓、单向持仓和双向持仓。只看一笔逐仓仓位、单向持仓时,页面备注写明 TMM1 和 UPNL1 都按 0 处理,公式剩下这些:
强平价 =(B × MMR + 方向 × B)÷ [(WB + cum)÷ CM + 方向 × B ÷ 开仓价]
- B:持仓张数。不是 BTC 数量,也不是美元金额。
- CM:合约大小,BTCUSD 是每张 100 美元。B × CM 就是这笔仓位的美元面值,上例是 1,000。
- WB:逐仓钱包余额,单位是 BTC。没补过保证金时等于「面值 ÷ 开仓价 ÷ 杠杆」。
- MMR 和 cum:维持保证金率和维持金额,按档位取。官方页面的维持保证金算例里,等级 1 用的是 0.4%,维持金额是 0。
- 方向:做多取 1,做空取 −1。
把 WB 换成「面值 ÷ 开仓价 ÷ 杠杆」,cum 取 0,上下同乘 CM,面值就约掉了。多空各剩一行:
多单:强平价 = 开仓价 × 杠杆 ×(1 + MMR)÷(杠杆 + 1)
空单:强平价 = 开仓价 × 杠杆 ×(1 − MMR)÷(杠杆 − 1)
这两行的前提是:逐仓、只有这一笔、没追加过保证金、处在维持金额为 0 的那一档、余额没被手续费和资金费动过。哪一条不满足,就回到上面那条原式,把实际的 WB 和 cum 填进去。
币本位多单为什么比 U 本位先爆
U 本位多单的保证金是 USDT。价格下跌时,亏的只是仓位。
币本位多单的保证金是 BTC。价格下跌时,仓位在亏,保证金折成美元也在缩水——上例开仓时 0.0025 BTC 值 200 美元,到强平价时只值约 167.33 美元。两头一起往下走,强平自然来得早。
换一种看法更直接:拿 BTC 当保证金开 N 倍多单,相当于你本来就持有这份 BTC,又在上面加了 N 倍。按美元算,你的涨跌敞口是 N + 1 倍。分母里的「杠杆 + 1」就是这么来的。下表里币本位 2 倍多单的强平价 53,546.67,和 U 本位 3 倍多单的 53,547.52,差不到 1 美元。
空单正好反过来。价格上涨,空单在亏,可作为保证金的 BTC 折成美元在涨,替你抵掉一部分。美元敞口变成 N − 1 倍:币本位 5 倍空单要涨 24.50% 才强平,U 本位 5 倍空单涨 19.52% 就到了。
1 倍到 50 倍:币本位和 U 本位的强平价对照
开仓价统一按 80,000 美元,维持保证金率统一按 0.4%、维持金额 0,逐仓单笔,不算手续费和资金费。U 本位两列用的是 U 本位公式,推导在合约爆仓价是怎么算出来的。括号里是离开仓价的距离。
| 杠杆 | 币本位多单 | U 本位多单 | 币本位空单 | U 本位空单 |
|---|---|---|---|---|
| 1x | 40,160.00(−49.80%) | 到 0 才亏完 | 算不出 | 159,362.55(+99.20%) |
| 2x | 53,546.67(−33.07%) | 40,160.64(−49.80%) | 159,360.00(+99.20%) | 119,521.91(+49.40%) |
| 3x | 60,240.00(−24.70%) | 53,547.52(−33.07%) | 119,520.00(+49.40%) | 106,241.70(+32.80%) |
| 5x | 66,933.33(−16.33%) | 64,257.03(−19.68%) | 99,600.00(+24.50%) | 95,617.53(+19.52%) |
| 10x | 73,018.18(−8.73%) | 72,289.16(−9.64%) | 88,533.33(+10.67%) | 87,649.40(+9.56%) |
| 20x | 76,495.24(−4.38%) | 76,305.22(−4.62%) | 83,873.68(+4.84%) | 83,665.34(+4.58%) |
| 50x | 78,745.10(−1.57%) | 78,714.86(−1.61%) | 81,306.12(+1.63%) | 81,274.90(+1.59%) |
倍数越低,两边差得越多。到 50 倍,多单只差 0.04 个百分点,基本可以不管;可在 2 到 5 倍这一段,差距是三个多到十六个多百分点。「低倍数不容易爆」这句话放在币本位多单上要打折:1 倍多单,BTC 跌一半就会被强平。
每一行还有一个规律:币本位 N 倍多单 ≈ U 本位 N + 1 倍多单,币本位 N 倍空单 ≈ U 本位 N − 1 倍空单。差出来的那 1 倍,就是保证金本身那份 BTC。
币本位 1 倍空单为什么算不出强平价
把杠杆 = 1 代进空单那一行,分母是 0。回到原式也一样:WB 正好等于 B × CM ÷ 开仓价,分母那两项抵消了。
用账来看。1 倍空单放进去 0.0125 BTC,价格涨到任何价位 P,空单亏 1,000 ×(1/80,000 − 1/P)BTC,剩下的权益是 1,000 ÷ P BTC。维持保证金是 1,000 ÷ P × 0.4%,权益永远是它的 250 倍,碰不到线。权益折成美元始终是 1,000 美元,价格涨跌动不了它。
实际账户里,手续费、资金费只要从这笔逐仓保证金里扣了一点,WB 就比 0.0125 BTC 少,强平价随之出现,只是远得离谱。假设 WB 少了 1%,变成 0.012375 BTC,代进原式约是 7,968,000 美元,开仓价的 99.6 倍。这种仓位该看的不是强平,而是资金费有没有在一笔一笔地把保证金变薄,那笔账在资金费率:持仓成本里不能漏算的那一块里算过。
全仓或双向持仓时,公式里多出来的几项
原式里被前面略掉的,是 TMM1(同一钱包里其他合约的维持保证金)、UPNL1(其他合约的未实现盈亏),以及双向持仓下多头、空头各自的张数、开仓价和维持金额。
全仓时 WB 换成全仓钱包余额,先减掉其他仓位要占的维持保证金,再把它们的浮盈浮亏算进来。共用的范围也有边界:《币本位合约的杠杆与保证金》写明保证金币种相同才共用,BTC 合约钱包里的 BTC 给所有 BTC 币本位合约(交割和永续)垫底,ETH 那边的保证金不会过来。
全仓账户里只有这一笔仓位时,把全仓余额当 WB 代进原式就行。同时开着几笔仓位,其他仓位的浮盈浮亏每分钟都在变,手算的结果很快就过时,以仓位栏显示的预估强平价为准。两种模式各自把风险放在哪,见逐仓和全仓,哪个先爆。
手算的强平价和仓位栏对不上,先查这三处
档位跳了。币本位的维持保证金率按 BTC 计的名义价值分档,官方页面举的例子是仓位 300 BTC 时维持保证金率为 12.5%。张数不变,价格越低,同样的仓位折成的 BTC 越多,算到强平价附近可能已经跨进下一档。页面的原话是:算出来的名义价值和你用的等级不一致,就要换成那一档的维持保证金率和维持金额再算一次。
余额已经被扣过。那张公式图里没有手续费这一项。开仓手续费、资金费如果是从这笔逐仓保证金里出的,WB 就比「面值 ÷ 开仓价 ÷ 杠杆」小,多单强平价往上挪,空单往下挪。代入时用仓位上显示的实际保证金,不要用开仓前算的那个数。
价格不是同一个。币安合约清算说明写明强平按标记价格判定。K 线上的最新价还没碰到你算出来的数,标记价格可能已经碰到了;反过来也可能。
想快速估一个数,本站的强平价计算器是按 U 本位公式做的,借上面那条规律可以凑合用:币本位 N 倍多单,在计算器里填 N + 1 倍;N 倍空单填 N − 1 倍。在 0.4% 这一档、开仓价 80,000 时,结果和精确值相差不到 3 美元。1 倍空单没有对应的填法。
常见问题
币本位合约一张是多少钱?
BTCUSD 每张面值 100 美元,币安《币本位合约的杠杆与保证金》里的算例就按 10 × 100 USD 折算。其他币种每张多少美元,在交易规则页切到「币本位合约」标签查看,下单前以那里显示的为准。
本站的强平价计算器能算币本位合约吗?
强平价计算器按 U 本位公式算。在维持金额为 0 的同一档、逐仓单笔的前提下,币本位 N 倍多单的强平价和 U 本位 N + 1 倍多单相差不到 3 美元(按开仓价 80,000 算),空单对应 N − 1 倍,可以拿来估。1 倍空单没有对应的填法。要精确,就用文中那一行式子或币安的原公式。
同样的倍数,币本位多单比 U 本位风险大吗?
按强平距离看是这样:保证金本身是 BTC,币本位 N 倍多单按美元算的涨跌敞口是 N + 1 倍,强平价更近。比较两边时,按美元敞口比,不要只看界面上的倍数。空单相反,币本位 N 倍空单的美元敞口是 N − 1 倍。